Un magasin pillé et une activité interrompue : vérifiez votre couverture sans attendre les aides annoncées
Les assurances devraient couvrir une grande partie des dégâts, mais le soutien public reste à distinguer des demandes des professionnels. Voici les interlocuteurs à solliciter et les points à vérifier pour préparer votre indemnisation.
En bref
Après le pillage de votre commerce, votre assurance constitue le premier interlocuteur pour les dégâts, tandis que les avances et aides de trésorerie réclamées par les professionnels ne doivent pas être considérées comme acquises.
L'essentiel
- Faites préciser les garanties mobilisables pour chaque catégorie de dommage.
- Distinguez les réparations matérielles des conséquences sur votre activité.
- Sollicitez votre fédération professionnelle ou votre CCI pour suivre les mesures de soutien.
- Ne confondez pas projet de loi, demandes professionnelles et indemnisation accessible.
1. Interrogez votre assureur sur les garanties mobilisables
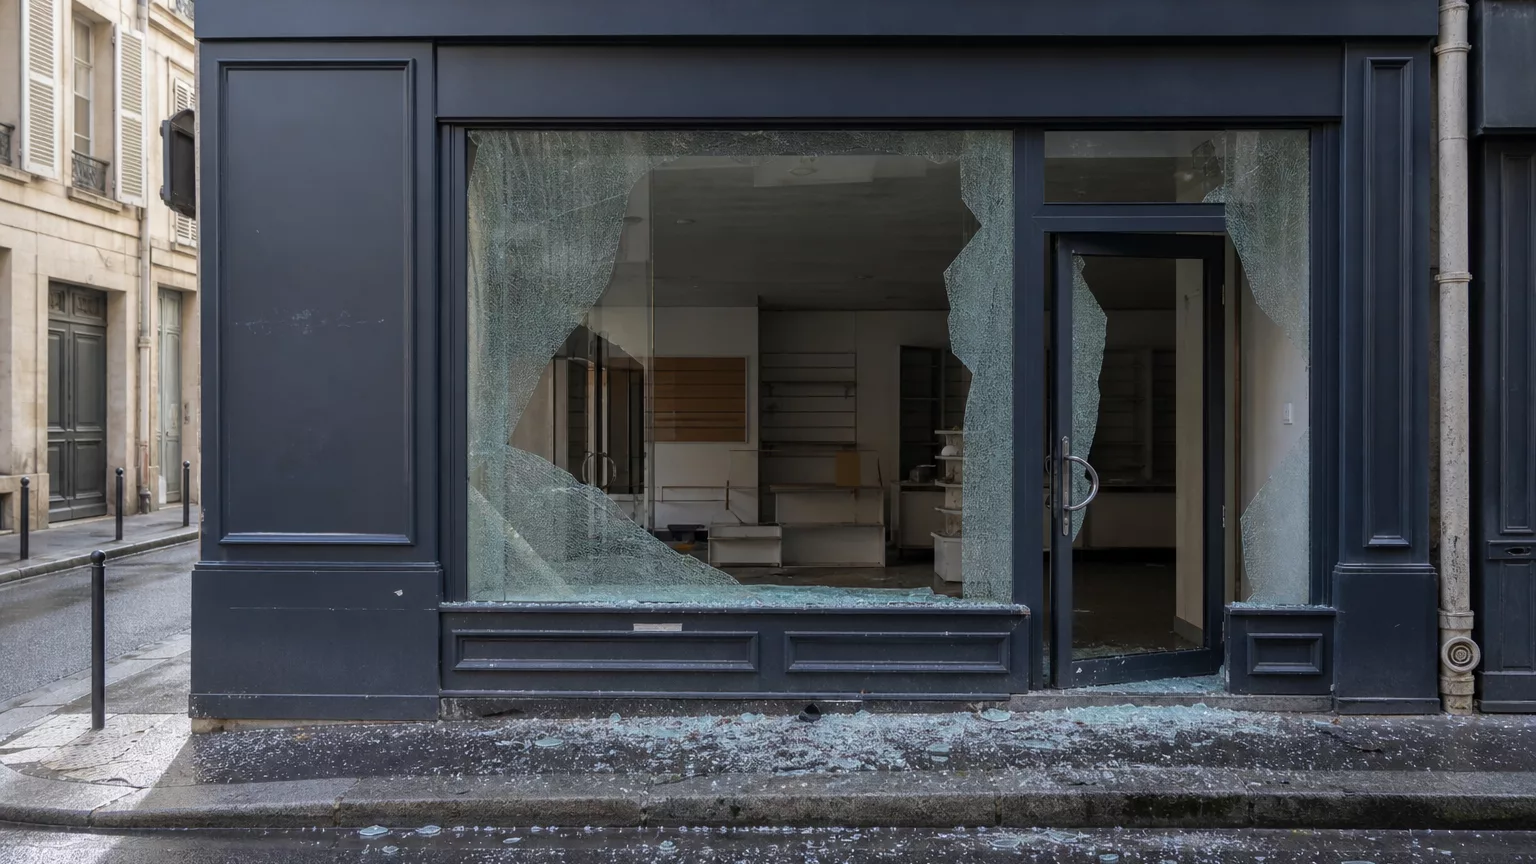
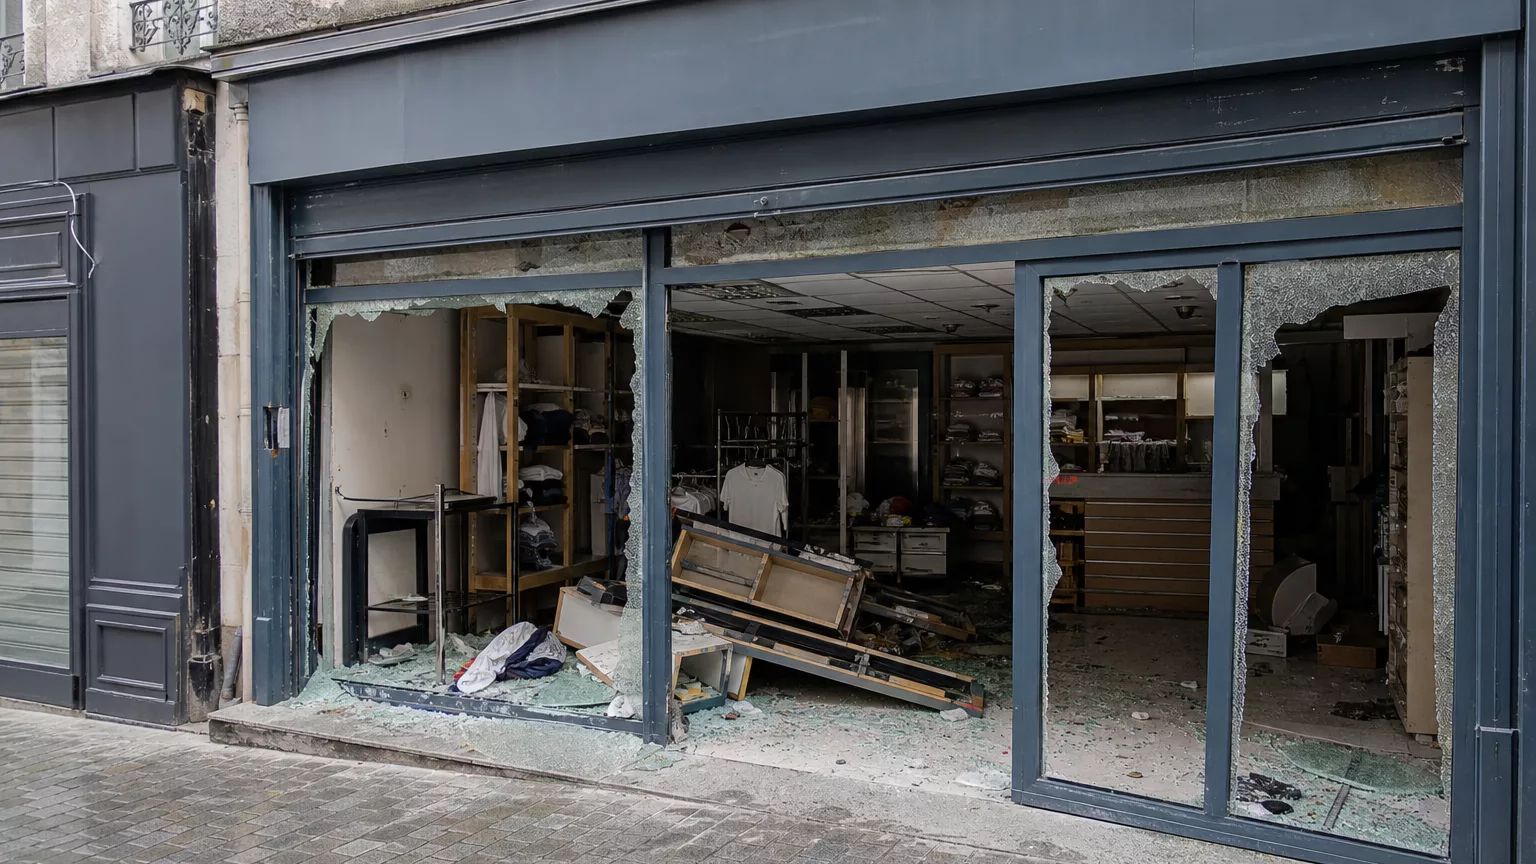
Vitrine endommagée, marchandises pillées, local dégradé : commencez par faire préciser à votre assureur comment votre contrat traite les dommages subis. Les assurances devraient absorber une grande partie du coût des violences du 17 octobre. Cette perspective ne dispense toutefois pas d’un examen de votre couverture : elle ne constitue pas, à elle seule, une confirmation du montant qui vous sera versé.
Olivier Moustackis explique que la couverture des émeutes peut relever de plusieurs garanties, notamment celles concernant le vandalisme et l’incendie. Ne vous arrêtez donc pas à la recherche d’une garantie portant uniquement le nom « émeute ». Demandez plutôt à votre interlocuteur d’identifier les garanties correspondant aux dégâts de votre magasin et de vous préciser leur articulation.
La précaution consiste à séparer deux questions : quels dommages votre contrat couvre-t-il, et comment leur indemnisation sera-t-elle organisée ? Les organisations professionnelles demandent une simplification et une accélération des procédures. Cette mobilisation ne remplace pas l’échange avec votre assureur sur votre propre dossier.
2. Traitez séparément les dégâts et les pertes d’activité
Réparer le magasin ne résout pas nécessairement toutes les difficultés de l’entreprise. Les organisations professionnelles réclament aussi une compensation des pertes d’activité à venir. Dans vos échanges, distinguez donc le coût des dommages matériels et les conséquences économiques de l’interruption. Cela permet de poser la question de chaque besoin sans supposer qu’une réponse sur les réparations vaut également pour l’activité.
Marc Sanchez demande des avances sur indemnisation ainsi que des soutiens de trésorerie pour les entreprises pillées. Ces demandes répondent au besoin de disposer d’argent avant le règlement complet des dommages. Vous pouvez interroger vos interlocuteurs sur ces possibilités, mais une avance réclamée par les professionnels n’est pas une avance déjà accordée à votre commerce.
Évitez ainsi de bâtir votre financement sur une aide présentée comme automatique. Pour chaque soutien évoqué, cherchez à distinguer ce qui relève de votre assurance, d’une demande portée par votre profession ou d’une mesure publique effectivement accessible. Cette distinction est particulièrement utile lorsque réparation du local et maintien de l’entreprise nécessitent des réponses différentes.
3. Passez par les représentants mobilisés auprès de Bercy
Votre fédération professionnelle et votre chambre de commerce et d’industrie constituent des points de contact pour suivre la mobilisation collective. Le réseau des CCI a recensé les commerces touchés. De son côté, Serge Papin, ministre du Commerce, a convoqué à Bercy les représentants du commerce, des enseignes, de l’artisanat et de la restauration, ainsi que les assureurs et les banques.
Cette réunion avait pour objectifs d’évaluer les dégradations, d’apprécier leurs répercussions économiques et de définir un accompagnement des entreprises. Lors de vos échanges avec vos représentants, exposez donc ces deux dimensions : les dommages au magasin et les difficultés d’activité. Demandez-leur également quelles mesures annoncées peuvent concerner votre situation.
Une cellule de crise interministérielle a également été annoncée sous la présidence de Sébastien Lecornu, avec des propositions attendues du ministre du Travail, Jean-Pierre Farandou. Une mobilisation gouvernementale n’équivaut pas à une ouverture automatique de droits. L’enjeu, pour votre commerce, reste d’identifier un dispositif applicable et son interlocuteur.
4. Ne misez pas sur le projet « casseurs-payeurs » pour votre règlement
Le gouvernement souhaite accélérer le projet de loi « casseurs-payeurs », présenté en septembre. Celui-ci prévoit d’étendre la responsabilité civile aux participants à certains rassemblements ayant occasionné des dommages. Il s’agit d’un projet : ne le traitez pas comme une procédure d’indemnisation déjà utilisable et ne suspendez pas vos échanges avec l’assurance dans cette attente.
La responsabilité civile de l’État peut aussi être engagée pour des dégâts liés à des rassemblements, notamment lorsque les auteurs ne sont pas identifiés ou que les condamnations ne suffisent pas à financer les réparations. Cette possibilité ne constitue pas une promesse de remboursement immédiat. Elle doit rester distincte du traitement de votre sinistre par votre assureur.
Questions fréquentes
Une avance sur indemnisation est-elle garantie ?
Non : des avances sont réclamées par les représentants professionnels. Cette demande ne vaut pas accord pour votre entreprise.
Les pertes d’activité seront-elles forcément compensées ?
Les organisations professionnelles demandent leur compensation. Faites examiner ce point séparément des dommages matériels.
Faut-il attendre les mesures publiques pour contacter son assurance ?
Non : l’assurance est le premier interlocuteur pour examiner votre couverture, indépendamment des soutiens publics envisagés.